De los “cadáveres en la calle” a los 10 días sin comer: la narrativa de Milei sobre las familias que no llegan a fin de mes
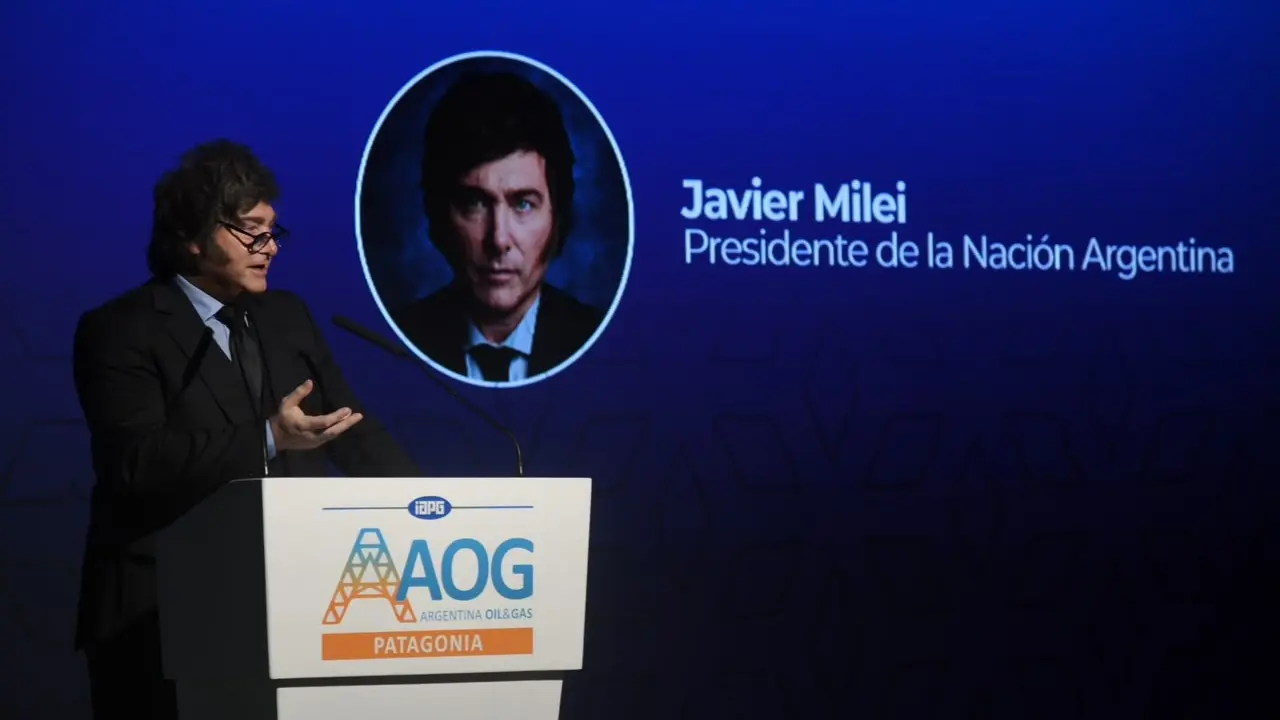
- El Presidente cuestionó a quienes dicen que no llegan a fin de mes y preguntó cómo hacen para vivir 10 días sin comer ni beber. En 2025, había hablado de “cadáveres en la calle”.
- El ingreso real disponible de las familias cayó 16,1% respecto de 2023. Además, el uso de tarjetas de crédito para pagar el supermercado pasó del 37,5% de los gastos en 2023 al 43,3% en 2026.
- La morosidad de los préstamos a las familias llegó al 12,9% en julio de 2026, el nivel más alto de la serie del Banco Central iniciada en 2010.
El presidente de la Nación, Javier Milei (La Libertad Avanza) cuestionó, durante su participación en el evento de Argentina Oil & Gas, a quienes afirman que “la gente no llega a fin de mes”.
“¿Podemos pensar un poquito lo que significa? Yo les hago una pregunta, si se quedan sin plata verdaderamente al día 20, ¿me pueden decir cómo hacen para vivir 10 días sin comer y sin beber? ¿Nadie se hizo la pregunta?”, sostuvo el Presidente.
Milei se refirió a una encuesta de la consultora Zentrix, según la cual el 65,3% de los consultados afirmó que sus ingresos no le alcanzan más allá del día 20 de cada mes.
No es la primera vez que el Presidente utiliza esta referencia literal al concepto: el 5 de agosto de 2025 durante un acto de la Fundación Faro, en Puerto Madero, dijo que “es mentira que la gente no llega a fin de mes. Si fuera cierta, ustedes tendrían que caminar por la calle y tendría que estar llena de cadáveres”.
En esta contexto, ¿qué muestran los datos sobre salarios, consumo y endeudamiento?
El salario disponible, en caída
De acuerdo con los datos del Instituto Nacional de Estadística y Censos (INDEC), el salario registrado se ubicó en julio de 2026 (último dato disponible) 7,8% real por debajo de los niveles de noviembre de 2023. Por sectores, se evidencia una caída del 15,8% de los salarios públicos y del 3,4% en los privados. En tanto, los salarios no registrados aumentaron 41,6% real, pero especialistas advirtieron sobre problemas en la captación de esos datos.
En tanto, el ingreso real disponible (los recursos con los que cuenta una familia luego del pago de los gastos fijos, como los servicios públicos) cayó 16,1% con respecto al año 2023, según datos de la consultora Equilibra, que dirige el economista Martín Rapetti.
El consumo popular no repunta
La caída de los ingresos impacta en el consumo: según datos del INDEC, las ventas en supermercados cayeron 2,1% real interanual en julio de 2026 y se ubican 10,4% por debajo de noviembre de 2023.
Por su parte, Scentia, consultora especializada en consumo, señaló que en agosto de 2026 el consumo masivo cayó 1,5% interanual, pese a que el comercio electrónico (que representa aproximadamente el 20% del total) aumentó 36,9%.
En el mismo sentido, Nielsen IQ indicó que en agosto la caída interanual del consumo fue del 1,6%. El retroceso se registró en las ventas de bebidas (-3,2%), alimentos básicos (-1,1%) y cuidado personal y limpieza (-2,7%).
Aumentó el uso de la tarjeta de crédito para gastos corrientes
¿Qué estrategias utilizan las familias para hacer frente a la caída de ingresos? De acuerdo con un trabajo de la Universidad de San Martín (UNSAM), “cada vez más trabajadores recurren al crédito para sostener sus gastos cotidianos”.
El estudio explica que “los préstamos más asociados a la necesidad de financiar gastos corrientes o afrontar imprevistos aumentaron bastante por encima del promedio”. Además, indica que el porcentaje de ingresos destinado al pago de deudas aumentó del 10% a casi el 25% entre noviembre de 2023 y abril de 2026 (última información relevada).
En esta línea, también aumentó el uso de la tarjeta de crédito para pagar el supermercado. Según el INDEC, en 2023 el 37,5% del total de gastos se pagó con crédito, pero ese número se elevó al 43,3% en lo que va de 2026.
En el mismo sentido, un informe del INDEC con datos de 2025 indicó que aumentó el número de hogares que recurrió al uso de ahorros o a la venta de pertenencias para hacer frente a sus gastos cotidianos.
Por su parte, un estudio del Observatorio de la Deuda Social Argentina de la UCA (ODSA-UCA) mostró que en 2025 “el 27,4% de los hogares de los aglomerados urbanos recurrió a familiares, amigos, financieras u otras fuentes para sostener su economía cotidiana”.
“No se trata de crédito para adelantar un consumo durable, sino de dinero prestado para cubrir la vida diaria”, aseguró el centro de estudios, que aclaró que entre los hogares pobres ese porcentaje se elevó al 44,4%.
Tras las repercusiones de sus dichos, el Presidente insistió con su pregunta en X y desacreditó los argumentos sobre el uso de tarjetas de crédito, al preguntarse “¿qué ocurre al mes siguiente?”.
La morosidad sigue en niveles récord
En este contexto, la morosidad crediticia de las familias aumentó en julio de 2026 (último dato disponible) al 12,9%, el valor más alto de la serie producida por el Banco Central, que comienza en 2010.
En el desagregado, el porcentaje de préstamos personales con retrasos en los pagos llegó al 16,7%, mientras que la morosidad en las tarjetas de crédito fue del 12,8%.
Un trabajo recientemente publicado por la Universidad Austral y la consultora EcoGo (que dirige Marina Dall Poggetto, muestra que el 27% de las personas que tiene un crédito vigente está en mora y que la deuda promedio es de $ 4,9 millones.
Los montos en mora representan el 18,4% del total de deuda, pero se eleva al 31,7% en el caso de los proveedores no financieros (como un supermercado o una fintech).
Fecha de publicación original: 20-OCT-2026
Seguir leyendo
“La gente no llega a fin de mes”: 5 datos que explican la situación económica, tras la polémica por los dichos de Messi
20-JUL-2026
¿Qué pasó con la deuda en cada presidencia? Los datos detrás de la pelea entre Luis Caputo y Julia Strada
30-JUN-2026

Cruce entre Javier Milei y Cristina Fernández de Kirchner en X: un chequeo a sus afirmaciones
23-OCT-2024
Comentarios
Valoramos mucho la opinión de nuestra comunidad de lectores y siempre estamos a favor del debate y del intercambio. Por eso es importante para nosotros generar un espacio de respeto y cuidado, por lo que por favor tené en cuenta que no publicaremos comentarios con insultos, agresiones o mensajes de odio, desinformaciones que pudieran resultar peligrosas para otros, información personal, o promoción o venta de productos. Muchas gracias.